Деректер 2026 жылғы 10 қарашадағы жағдай бойынша (Asia/Almaty), нормативтік құқықтық актілер adilet жүйесінің қолданыстағы мәтініне сәйкес берілді
Қытайдан Қазақстанға экспортталатын тауарларды кедендік уақытша сақтаудың заңнамалық талаптарына сәйкестігін талдау
Қытай тауарлары «Қытай – Еуропа» пойыздарымен теміржол немесе трансшекаралық автомобиль көлігімен Қазақстан аумағына жеткізілгеннен кейін, келген бойда декларацияланып шығарылмаған, сондай-ақ транзитке немесе кеден қоймасы сияқты басқа рәсімдерге тікелей орналастырылмаған жағдайда, әдетте келесі рәсімдерді күту үшін уақытша сақтау қоймасына (орысша қысқартылуы СВХ) орналастырылады. Уақытша сақтау халықаралық логистиканы ұштастыру мен кедендік ресімдеуді күтудің маңызды физикалық түйіні ғана емес, сонымен қатар Еуразиялық экономикалық одақ пен Қазақстанның кеден заңнамасымен қатаң реттеледі. Көптеген қытайлық сауда және логистикалық кәсіпорындар заңмен белгіленген сақтау мерзімдерін, декларациялау кезеңдерін, транзиттен ауысуды және қойманың құқықтық мәртебесін жете түсінбегендіктен, жүктердің тұрып қалуына, қойма шығындарының шектен тыс өсуіне, тіпті тауарлардың кеден органдары тарапынан ұсталуына тап болады. Бұл шолуды tumah.kz редакциясы негізгі заң баптарын жүйелеп, Қытай тауарларын Қазақстанда уақытша сақтауға орналастырудың заңды міндеттемелері мен практикалық ерекшеліктерін егжей-тегжейлі түсіндіру мақсатында дайындады.
Сұрақ: Қытай жүктері Қазақстанға жеткізілгеннен кейін кедендік уақытша сақтау қоймасында (СВХ) ең ұзақ қанша уақыт сақтала алады? Мерзімі аяқталған соң оны ұзартуға өтініш беруге бола ма?
Тауарларды кедендік уақытша сақтау қоймасында сақтаудың заңмен белгіленген мерзімі кеден органы тиісті құжаттарды тіркеген күннен кейінгі күннен бастап есептеледі және стандартты тауарлар үшін ең ұзақ сақтау мерзімі 4 айды құрайды(K1700000123 172-бабының 1-тармағы)(Z1700000115 1-қосымшасының 101-бабының 1-тармағы). Тек өте сирек ерекше жағдайларда ғана (мысалы, халықаралық пошта жөнелтілімдері үшін) заң 6 ай бойы сақтауға рұқсат береді(K1700000123 172-бабының 2-тармағы). Қолданыстағы Еуразиялық экономикалық одақтың Кеден кодексі мен Қазақстанның қолданыстағы кеден заңнамасы аясында кәдімгі коммерциялық тауарлар үшін 4 айлық(K1700000123 172-бабының 1-тармағы) мерзім заң бойынша ұзартуға жатпайтын қатаң шекті мерзім болып табылады. Еуразиялық экономикалық комиссия тауарлардың белгілі бір санаттары үшін неғұрлым қысқа сақтау мерзімдерін белгілеуге құқылы болғанымен, қарапайым өнеркәсіптік және тұтыну тауарлары үшін кәсіпорындар «мерзім біткенде өтініш беріп ұзарта саламын» деген үмітке арқа сүйемеуі керек және міндетті түрде 4 ай(K1700000123 172-бабының 1-тармағы) ішінде кедендік декларациялауды аяқтауы немесе тауарды басқа кедендік рәсімге орналастыруы тиіс.
Сұрақ: Қытай жүгі белгіленген жеткізу орнындағы бақылау аймағына жеткеннен кейін, кәсіпорын ең кешіккенде қашан декларациялау немесе қоймаға кіргізу рәсімдерін орындауы керек?
Тауарлар белгіленген жеткізу орнындағы кедендік бақылау аймағына келгеннен кейін тасымалдаушы немесе тауарларға билік ету құқығы бар тұлға көліктік және коммерциялық құжаттарды кеден органына дереу ұсынуға міндетті. Автомобиль көлігімен тасымалданатын тауарлар бойынша жеткізу орнына келгеннен кейін әдетте 3 сағат(Z1700000115 1-қосымшасының 88-бабының 3-тармағы)(K1700000123 154-бабы) ішінде (жұмыстан тыс уақытта келген жағдайда келесі жұмыс ауысымы басталғаннан кейін) келу құжаттарын тапсырып, кедендік транзит рәсімін аяқтау туралы өтініш жасалуы тиіс; ал теміржол көлігінде бұл станция жұмысының технологиялық регламентіне сәйкес орындалады. Кедендік транзит рәсімі аяқталғаннан кейін, егер тауар кедендік ресімдеуден өтіп бірден шығарылмаса, заңмен белгіленген мерзімде қоймаға кіргізу тіркеліп, тауар ресми түрде кедендік уақытша сақтау режиміне көшірілуі тиіс(K1700000123 171-бабы). Ал ресми декларациялауға (мысалы, ішкі тұтыну үшін шығару ИМ 40 кедендік рәсіміне) келсек, кәсіпорын уақытша сақтау басталғанға дейін алдын ала декларация бере алады немесе тауар қоймаға кіргізілгеннен кейінгі 4 айлық(K1700000123 172-бабының 1-тармағы) заңды сақтау мерзімі ішінде кез келген уақытта кедендік декларация тапсыра алады. Алайда, егер сақтау мерзімі аяқталғанға дейін декларация тіркелмесе, бұл тікелей кедендік әкімшілік мәжбүрлеу шараларына әкеп соғады.
Сұрақ: Қазақстан кедені уақытша сақтау қоймасының (СВХ) иелерінің біліктілігі мен заңды жауапкершілігіне қандай қатаң талаптар қояды?
Көпшілікке қызмет көрсететін уақытша сақтау қоймасын ашу кеден саласындағы арнайы қызмет түріне жатады. Қойма иесі Қазақстан заңнамасына сәйкес құрылған заңды тұлға болуы және Қазақстанның Мемлекеттік кірістер комитеті жүргізетін реестрге ресми түрде енгізілуі тиіс(K1700000123 501-бабы). Біліктілікке қойылатын қатаң талаптарға мыналар кіреді: меншік құқығындағы немесе жалдау мерзімі кемінде 1 жыл(K1700000123 503-бабы 1-тармағының 1-тармақшасы) болатын қойма аумағының болуы; аумақтың кедендік нормаларға сәйкес келетін радиациялық бақылау жүйелерімен, автокөлік таразыларымен, толық қамтитын бейнебақылаумен және қоршаулар мен шлагбаумдармен жабдықталуы(V1800016549 2-тарауы); азаматтық-құқықтық жауапкершілікті міндетті сақтандыру; кедендік төлемдерді төлеу бойынша қаржылық қамтамасыз етуді ұсыну және мерзімі өткен салықтық қарыздардың болмауы(K1700000123 503-бабы). Заңды жауапкершілік тұрғысынан қойма иесі декларация берушімен бірге салықтар мен баждар бойынша ортақ жауапкершілік көтереді: егер сақтау кезеңінде тауарлар бүлінсе, жоғалса немесе кеден органының рұқсатынсыз өз бетінше қоймадан шығарылса, еңсерілмейтін күш немесе табиғи кему жағдайларын қоспағанда, қойма иесі кеденге импорттық кедендік баждар мен қосылған құн салығын толық көлемде төлеуге міндетті(K1700000123 174-бабы).
Сұрақ: Егер Қытай жүгі уақытша сақтау қоймасында белгіленген мерзімде декларацияланып шығарылмаса, қандай құқықтық салдарлар мен өндіріп алу рәсімдері қолданылады?
Заңмен белгіленген 4 айлық(K1700000123 172-бабының 1-тармағы) уақытша сақтау мерзімі өтіп кетіп, тауарлар кедендік шығаруды алмаған немесе кері әкетуге рұқсат етілмеген жағдайда, кеден органдары заңды өкілеттіктеріне сәйкес тауарлар мен барлық құжаттарды әкімшілік жолмен ұстайды (алып қояды)(K1700000123 172-бабының 3-тармағы, 453-бабы). Ұсталған тауарларды заңды сақтау мерзімі әдетте 30 күнтізбелік күнді(K1700000123 454-бабының 1-тармағы), ал тез бұзылатын тауарлар үшін небәрі 24 сағатты(K1700000123 454-бабының 1-тармағы) құрайды. Ұстау мерзімі ішінде құқық иеленуші кедендік рәсімдеуді толықтырып аяқтауға, сақтау, өсімпұл және тиісті алымдарды төлегеннен кейін тауарды қайтаруды талап етуге құқылы(K1700000123 455-бабы). Дегенмен, егер құқық иеленуші 30 күнтізбелік күн(K1700000123 454-бабының 1-тармағы) ішінде заңбұзушылықты жоймаса, кеден органы заңда көзделген өндіріп алу рәсімін бастайды және мерзімі өткен тауарларды мемлекеттік мүлік органдарына ашық аукционда сату, жою немесе Қазақстанның мемлекеттік меншігіне өткізу үшін береді(K1700000123 456-бабы). Сатудан түскен қаражаттан салықтар, кедендік баждар, қойма шығындары мен сатуға байланысты шығыстар шегерілгеннен кейін қалдық қалса ғана жүк иесіне қайтарылады.
Осы жаңалыққа қатысты нормалар
Сұрақ: Кедендік уақытша сақтау (СВХ) мен кедендік транзиттің (транзит) құқықтық сипаты мен бақылау-реттеу ерекшеліктері арасындағы түбегейлі айырмашылық неде?
Кедендік транзит (таможенный транзит) пен уақытша сақтау — екі бөлек кедендік-құқықтық ұғым. Транзит — жеке дербес кедендік рәсім (таможенная процедура)(K1700000123 218-бабы), оның негізгі мақсаты — шетелдік тауарларды кедендік баждар мен қосылған құн салығын төлеуден босата отырып, кедендік пломбалардың бақылауымен шекаралық өткізу пунктінен ішкі межелі пунктке дейін немесе Қазақстан аумағы арқылы үшінші елге тасымалдауға мүмкіндік беру; транзит мерзімін кеден органдары қашықтық пен көлік түріне қарай қатаң белгілейді және тасымалдаушы белгіленген бағытты өз еркімен өзгертпеуге заңды түрде міндетті. Ал уақытша сақтау (СВХ) кедендік рәсімге жатпайды, ол — тауар кедендік бақылауда болатын кезеңдегі өтпелі кедендік операция (таможенная операция)(K1700000123 164-бабы). Транзиттік жүк белгіленген жеткізу орнына жеткенде транзит рәсімі аяқталды деп саналады; егер сол сәтте импорттық кедендік ресімдеуді бірден аяқтау мүмкін болмаса, тауарлар статикалық сақтау үшін уақытша сақтау қоймасына орналастырылады. Осылайша екеуі бір-бірін бірінен соң бірі жалғастыратын заңды кезеңдер болып табылады.
Сұрақ: Кедендік уақытша сақтау қоймасы (СВХ) мен кеден қоймасының (таможенный склад) айырмашылығы неде? Қытайлық жүк иелері қалай таңдау жасауы керек?
Екеуінің негізгі айырмашылығы құқықтық сипатында, сақтау мерзімінде және рұқсат етілген операциялар көлемінде көрінеді. Біріншіден, сақтау мерзімдеріндегі айырмашылық айқын: уақытша сақтауда (СВХ) тауар ең көп дегенде 4 ай(K1700000123 172-бабының 1-тармағы) ғана сақтала алады; ал кеден қоймасы — ресми кедендік рәсім болып табылады және осы рәсім шеңберінде стандартты тауарларды бажсыз сақтау мерзімі 3 жылға(K1700000123 237-бабының 1-тармағы) дейін созылуы мүмкін (алайда жарамдылық мерзімі шектеулі тауарлар бойынша бұл рәсім мерзімі аяқталуға дейінгі 180 күнтізбелік күннен(K1700000123 237-бабының 3-тармағы) кешіктірілмей аяқталуы тиіс). Екіншіден, рұқсат етілген операциялардың ауқымы мүлдем өзгеше: уақытша сақтау (СВХ) кезінде кәсіпорындарға тек тексеру, өлшеу және тауардың бастапқы қалпын сақтауға арналған қарапайым күтім жасауға ғана рұқсат етіледі, қаптаманы өз бетінше ашуға немесе оның пішінін өзгертуге қатаң тыйым салынады(K1700000123 173-бабы); ал кеден қоймасында кеден органының рұқсатымен тауарларды сұрыптау, жіктеу, қайта қаптау, таңбалау және коммерциялық көрмелерге дайындау сияқты қосылған құн жасайтын операцияларды орындауға болады. Егер қытайлық кәсіпорын тауарды қысқа мерзімге қойып, дереу декларациялап, баж салығын төлеп, ары қарай жөнелтуді көздесе, уақытша сақтауды таңдауы керек; ал егер тауарды Орталық Азия өңіріне тарататын дистрибьюторлық хаб ретінде пайдалану, сатып алушыларды іздеу немесе кедендік төлемдерді бірден төлеуге байланысты қаржылық қысымды азайту қажет болса, уақытша сақтау мерзімі аяқталғанға дейін оны кеден қоймасы рәсіміне ауыстыру қажет.
Сұрақ: «Қытай – Еуропа» пойыздары өтетін Алашанькоу – Достық, Қорғас – Алтынкөл және трансшекаралық автомобиль өткізу пункттерінде уақытша сақтау кезеңінде қандай жиі кездесетін кедергілер мен практикалық тәуекелдер бар?
Қытай-Қазақстан шекаралық өткізу пункттері мен ішкі негізгі логистикалық хабтардағы уақытша сақтау кедергілері негізінен үш аспектіге шоғырланады: біріншіден, құжаттар мен нақты тауар арасындағы мәліметтердің сәйкес келмеуі. Жүкқұжаттағы (халықаралық теміржол қатынасының СМГС жүкқұжаты, халықаралық автомобиль жүкқұжаты CMR), коммерциялық инвойстағы және орау парағындағы орындар саны, брутто салмағы, тауар атауы мен Сыртқы экономикалық қызметтің тауар номенклатурасы (ТН ВЭД) коды бойынша шамалы айырмашылықтың өзі шекарада қайта тиеу немесе кедендік декларациялау кезінде кедендік тексеруді (досмотр) — қызыл немесе сарғылт дәлізді іске қосып, тауардың қоймада ұзақ уақыт тұрып қалуына әкеп соғады. Екіншіден, техникалық регламенттер мен сәйкестік сертификаттарының болмауы. Қытай тауарлары Еуразиялық экономикалық одақ аумағына кіру үшін Одақтың қолданыстағы техникалық регламенттеріне сәйкестігі туралы құжаттарға (ТР ТС / ТР ЕАЭС сәйкестік декларациясы немесе сертификаты) ие болуы міндетті; егер тауар қоймаға түсіп, бірақ сертификаттау құжаттары толық дайын болмаса, сынамалар алу мен зертханалық сынақтар жүргізу мерзімі 4 айлық(K1700000123 172-бабының 1-тармағы) заңды сақтау шегін толығымен тауысып қоюы мүмкін. Үшіншіден, теміржол станцияларындағы қайта тиеу кезектері мен кедендік құнды түзетуге байланысты даулар (КТС). Пойыз контейнерлерінің тұрып қалуынан туындайтын қоймалық және станциялық айыппұлдар күн сайын есептеліп, логистикалық бюджетті тез тауысады. Нақты туындаған дауларды шешу жолдары салық және кеден органдарының нақты іс бойынша жазбаша шешімдеріне негізделуі тиіс.
Дереккөздер тізімі
- «Қазақстан Республикасындағы кедендік реттеу туралы» Қазақстан Республикасының Кодексі № 123-VI
- «Еуразиялық экономикалық одақтың Кеден кодексі туралы шартты ратификациялау туралы» Қазақстан Республикасының Заңы № 115-VI
- «Уақытша кедендік бақылау аймақтарының, уақытша сақтау орындарының және бажсыз сауда дүкендерінің кейбір мәселелері туралы» Қазақстан Республикасы Қаржы министрінің бұйрығы
政策能查出处,落地找人对接,详情问 tumah.kz
Саясат дереккөзін тексеруге болады, жүзеге асыруға байланыс орнатамыз, толығырақ tumah.kz сайтынан сұраңыз
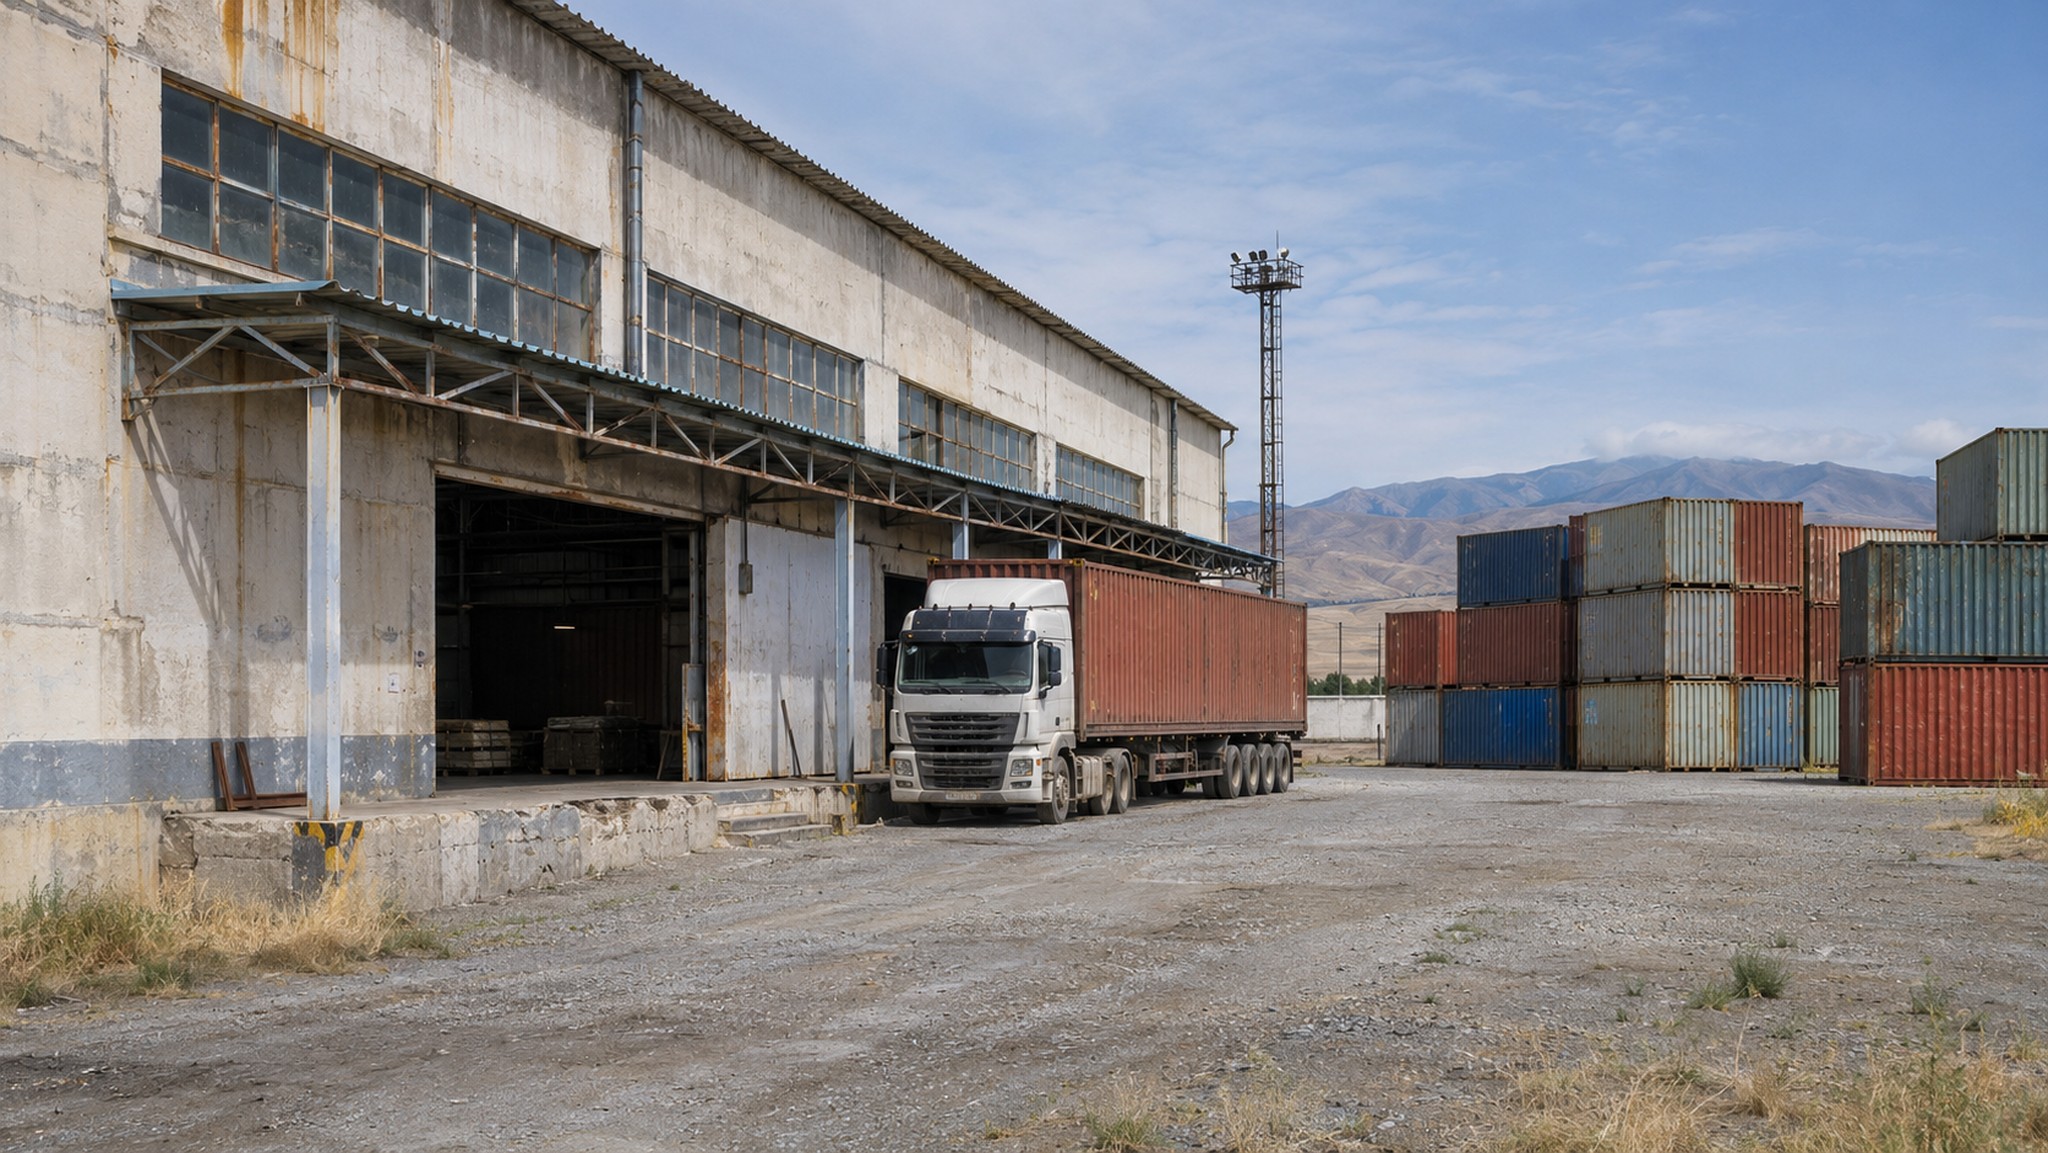
Мұқаба суреті ЖИ арқылы жасалған, бұл деректі фотосурет емес.